קרדיט תמונה: Aleksandr Neplokhov / Pexels.
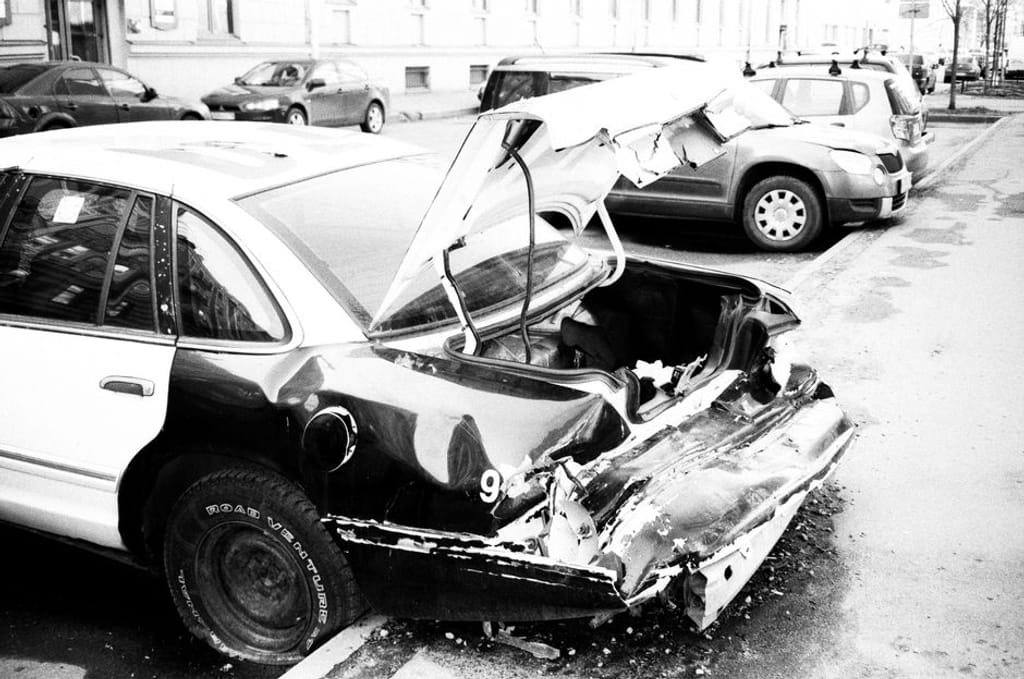
קבלת הודעה מחברת הביטוח על אובדן גמור לרכב היא רגע מורכב, המשלב פגיעה כלכלית לצד התמודדות בירוקרטית לא פשוטה. לאחר תאונה משמעותית או נזק חמור, רבים מתקשים להבין מה המשמעות המעשית של ההחלטה, מה קורה לרכב עצמו, וכיצד ניתן למזער את ההפסד הכספי. הבנת התהליך והאפשרויות הקיימות לאחר קביעת טוטאל לוס מאפשרת קבלת החלטות מושכלת ושמירה טובה יותר על הזכויות.
מה המשמעות של אובדן גמור ותהליך ההכרעה
אובדן גמור (טוטאל לוס) הוא מצב שבו חברת הביטוח קובעת כי תיקון הרכב אינו כלכלי או שאינו אפשרי מבחינה בטיחותית ומשפטית. בדרך כלל מדובר במקרים שבהם עלות התיקון מתקרבת לערך הרכב לפני התאונה, או כאשר נגרם נזק לשלדה ולמערכות בטיחות מרכזיות. שמאי הרכב מטעם חברת הביטוח מעריך את הנזק, בוחן את עלות התיקון, ומשווה אותה לערך הרכב לפי מחירון ולפי מצב הרכב לפני האירוע.
לאחר הערכת השמאי מתקבלת החלטה רשמית על אובדן גמור, ומופק דו"ח שמאות מפורט. דו"ח זה מהווה בסיס לחישוב הפיצוי הכספי, והוא מסמך מרכזי שכדאי לשמור. במקרים מסוימים ניתן להזמין שמאי מטעם המבוטח לצורך חוות דעת נגדית, במיוחד כאשר קיימת מחלוקת לגבי שווי הרכב או היקף הנזק. חשוב להבין שההכרעה של חברת הביטוח אינה סוף פסוק, ובמקרים של פערים מהותיים ניתן להיכנס להליך משא ומתן ואף לפנות לגורם משפטי.
מה עושים עם הרכב הפגוע בפועל
לאחר קביעת אובדן גמור, מתעוררת השאלה המעשית: מה קורה לרכב עצמו. ברוב הפוליסות, ברגע שמשולם הפיצוי המלא, הבעלות על הרכב עוברת לחברת הביטוח או לגורם מטעמה. במצב כזה, הרכב נגרר בדרך כלל למגרש ייעודי לצורך מכירה לסוחרי חלפים או לפירוק. עם זאת, קיימים מצבים שבהם המבוטח יכול לבחור לשמור את הרכב ברשותו, לקבל פיצוי חלקי בלבד, ולהחליט באופן עצמאי על המשך הטיפול בו.
כאשר נשמרת הבעלות על הרכב, אחת האפשרויות הנפוצות היא למכור את הרכב לפירוק לגורם מורשה. צעד זה מאפשר מימוש ערך השאריות של הרכב – מנוע, תיבת הילוכים, חלקי פח וחשמל – ובכך להקטין את ההפסד הכולל. חשוב לוודא שהפירוק מתבצע על פי החוק, כולל דיווח לרשות הרישוי וביטול רישיון הרכב, כדי למנוע אחריות עתידית על שימוש לא מורשה בלוחיות או במסמכים.
השלכות משפטיות ומנהליות של טוטאל לוס
קביעת אובדן גמור אינה רק עניין כלכלי; יש לה גם השלכות משפטיות ומנהליות. ברכבים שניזוקו קשות, רשות הרישוי יכולה לרשום הגבלה ברישיון הרכב, כך שלא ניתן יהיה להשיבו לכביש ללא בדיקות תקינות קפדניות ולעיתים אף בכלל לא. ברגע שמתקבלת הודעה רשמית על הורדה מהכביש, הרכב אינו רשאי עוד לנסוע, ויש להסדיר את נושא הגרירה, האחסון והפינוי.
בנוסף, יש להסדיר את נושא ביטול הביטוח הקיים. לאחר הכרזת טוטאל לוס, פוליסת ביטוח רכב מקיף לרוב מסתיימת, ולעיתים המבוטח זכאי להחזר יחסי של הפרמיה בגין התקופה שלא נוצלה. מומלץ לעקוב אחר מועד ביטול הפוליסה, לוודא שאין חיובים מיותרים, ולשמור תיעוד של כל ההתכתבויות עם חברת הביטוח. כאשר הרכב נרשם כהרוס או מיועד לפירוק, יש לוודא שגם מול משרד הרישוי מתבצע עדכון סטטוס, כדי למנוע דרישות אגרה עתידיות.
התמודדות כלכלית: פיצוי, השתתפות עצמית ושווי שאריות
במישור הכלכלי, לאחר קביעת אובדן גמור, חברת הביטוח מחשבת את הפיצוי לפי ערך הרכב לפני התאונה, בניכוי השתתפות עצמית ולעיתים גם ניכויים נוספים כמו שיעבודים או חובות קיימים. במקרים רבים, השמאי מעריך גם את "שווי השאריות" – כלומר, הערך שניתן לקבל עבור הרכב במצבו הפגוע. אם המבוטח מוותר על הרכב ומעביר את הבעלות לחברת הביטוח, הפיצוי משולם בדרך כלל במלואו בהתאם לפוליסה.
כאשר המבוטח מבקש להשאיר את הרכב ברשותו, חברת הביטוח עשויה לנכות משווי הפיצוי את ערך השאריות, מתוך הנחה שהמבוטח יוכל לממש אותן בעצמו, למשל באמצעות מכירה לסוחר חלקים או לפירוק. בשלב זה חשוב להבין היטב את המספרים: מהו ערך הרכב לפי השמאי, מה גובה ההשתתפות העצמית, מהו שווי השאריות, והאם יש מקום לנהל מו"מ על אחד מהמרכיבים. לעיתים ניתן לשפר את תנאי הפיצוי באמצעות הצגת נתונים על טיפולים קודמים, קילומטראז' נמוך או תוספות ערך שהותקנו ברכב.
שיקולים בבחירת מסלול: מסירה לביטוח, מכירה או פירוק
לאחר קבלת נתוני הפיצוי ושווי השאריות, יש לבחון איזה מסלול משתלם ומתאים יותר. מסירת הרכב לחברת הביטוח בתמורה לפיצוי מלא היא האפשרות הפשוטה והמהירה, המתאימה במיוחד כאשר אין זמן או רצון להתעסק במכירת חלקים או בניהול מו"מ עם סוחרים. מנגד, שמירת הרכב וניסיון לממש את חלקיו באופן עצמאי עשויים להניב תמורה גבוהה יותר, אך דורשים השקעת זמן, היכרות עם השוק ובחירה בספקים אמינים.
פירוק מוסדר של הרכב אצל גורם מורשה מצמצם סיכונים של התעסקות עם גופים לא מפוקחים, ומבטיח טיפול סביבתי נכון בשמנים, מצברים וחלקים מזהמים. מעבר להיבט הכלכלי, יש לשקול גם את נוחות התהליך, את רמת הוודאות לגבי התמורה שתתקבל, ואת היכולת להתקדם במהירות לרכישת רכב חלופי. בתנאי שוק משתנים, לעיתים עדיף לוותר על פוטנציאל רווח נוסף קטן לטובת פשטות ובטיחות משפטית.
היערכות לרכישת רכב חדש ובחינת כיסוי ביטוחי עתידי
לאחר סיום ההליך מול חברת הביטוח וטיפול ברכב שנקבע לו אובדן גמור, מגיע שלב ההיערכות לרכישת רכב חלופי. בשלב זה חשוב לבחון מחדש את הצרכים התחבורתיים, את התקציב הזמין לאחר קבלת הפיצוי, ואת מבנה הכיסוי הביטוחי הרצוי. כדאי לבדוק האם הפוליסה הקודמת התאימה למציאות בפועל, האם גובה ההשתתפות העצמית היה סביר, והאם יש צורך בהרחבות מיוחדות כמו רכב חלופי, גרירה מורחבת או כיסוי לאביזרים ותוספות.
בחירה מושכלת של ביטוח רכב חדש, תוך השוואת תנאים ולא רק מחיר, יכולה לצמצם את הנזק הכלכלי במקרה של אירוע עתידי דומה. מומלץ לשים דגש על הגדרת ערך הרכב בפוליסה, על מדיניות החברה לגבי אובדן גמור, ועל איכות השירות והטיפול בתביעות. כך ניתן להפוך אירוע לא פשוט להזדמנות לשיפור ההגנה הביטוחית ולהתנהלות כלכלית זהירה יותר בהמשך הדרך.